アコムは大手消費者金融のひとつであり、多くの方が利用しています。
中には「アコムの借金が払えないとき、任意整理できる?」と不安を抱えている方もいるでしょう。
アコムの借金も任意整理の対象となり、解決を目指せます。
ただし、アコムとの任意整理では、ほかの貸金業者と比べて交渉の進め方や注意点が異なります。
アコムの対応方針や返済条件を知っておくことが、任意整理を成功させるための重要なポイントです。
本記事では、アコムとの任意整理でできることや、希望する条件で和解に応じないケースを解説します。
手続きでの注意点もお伝えするため、アコムの借金を任意整理したいとお考えの方は、ぜひご一読ください。
- アコムとの任意整理の実情
- アコムとの任意整理でできること
- アコムと任意整理できないケース
- 任意整理の流れや注意するポイント
- アコムと任意整理できない場合の対処法
\アコムとの任意整理はできる⋯?/
アコムからの借金は任意整理できる?
結論から言うと、アコムからの借金は任意整理できます。
実際に多くの方が任意整理を利用し、返済負担の軽減につながっています。
任意整理とは、司法書士や弁護士がアコムをはじめとする借り入れ先と交渉して、返済条件を見直す手続きです。
アコムは手続きの交渉に応じる傾向があり、多くの場合は任意整理で返済負担の軽減を目指せます。
「アコムの借金返済で生活が苦しい」とお困りの方は、任意整理の検討をおすすめします。
\任意整理で何ができる?/
アコムとの任意整理でできること3選
任意整理は、借金問題を法的に解決する方法(債務整理)の中で、最も多くの方に利用されている手続きです。
具体的には、以下の返済条件の見直しを交渉することで、返済負担の軽減を目指します。
- 長期の分割払いへの変更
- 将来利息のカット
- 遅延損害金のカット
ただし、任意整理は対象とする貸金業者や金融機関によって対応が異なります。
ここでは、アコムの借金を任意整理した場合に可能なことを3つ解説します。
3~5年(36~60回)の分割払いにできる
任意整理では、長期の分割払いに変更することで毎月の返済額を抑えられます。
アコムの場合、分割回数は原則36回(3年払い)です。
ただし、取引期間が長い場合は最大60回(5年払い)までの分割払いが認められることもあります。
一方、60回以上の分割払いが認められることは、ほとんどありません。
将来の利息のカットは認められやすい
アコムとの任意整理では、将来利息のカットに応じる場合が多いです。
将来利息とは、アコムとの話し合いで返済条件が決まった日(和解日)以降に発生する利息です。
将来利息がなくなれば、任意整理後の返済総額を分割して支払っていくことになります。
返済総額に利息は発生しません。
そのため、任意整理では「いつ返済が終わるかわからない不安」から解放され、人生設計を立てやすくなります。
将来の遅延損害金のカットも可能
任意整理すれば、将来利息だけでなく、アコムと和解日以降に発生する遅延損害金もカットできます。
和解するまで滞納していた場合も、和解日以降は遅延損害金はカットされることが一般的です。
ただし、和解後に再び滞納すると、新たな遅延損害金が発生する点に注意してください。
\任意整理で人生は終わらない!/
アコムが任意整理に応じない7つのケース
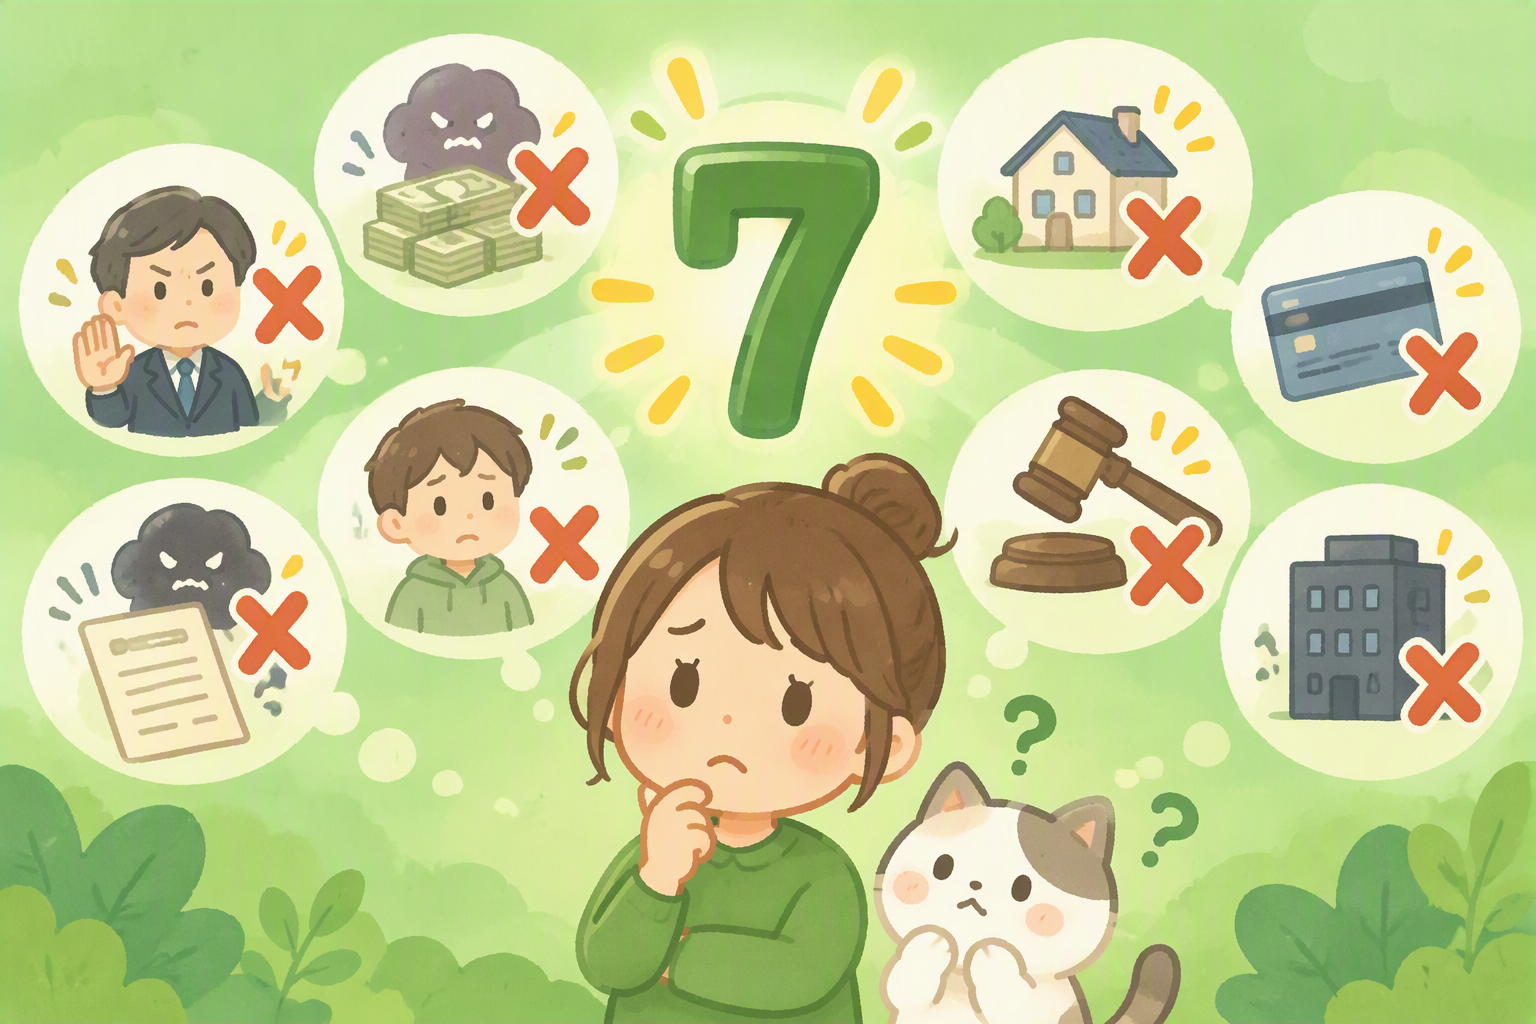
アコムとの任意整理は、取引の状況によって厳しい返済条件を提示され、和解が成立しないケースがあります。
ここでは、アコムが任意整理に応じない可能性があるケースを7つ解説します。
借り入れ期間が短い場合
アコムからの借り入れ期間が短いと、任意整理が難しくなる場合があります。
借り入れ期間が1年未満のような、借り入れから間もない時期に任意整理をした場合は、36回の分割払いが認められないケースがあります。
長期にわたって借金を滞納している場合
借金の滞納が長期間に及んでいる場合、返済の能力や意思を疑われやすいです。
そのため、アコムから提示される条件が厳しくなり、任意整理できないケースがあります。
滞納が長期間になる前に、司法書士や弁護士への相談をおすすめします。
60回を超える分割払いを求める場合
アコムとの任意整理では、分割回数は最大でも60回(5年)が目安です。
アコムからの借り入れ期間が長くても、60回を超える分割払いは認められないケースがほとんどです。
借金額が大きい、収入が足りていないなどの理由から、60回を超える分割でないと返済できない場合、任意整理は難しくなります。
すでに発生している経過利息や遅延損害金のカットを求める場合
経過利息とは、アコムと和解する前に発生した利息や遅延損害金です。
アコムは、将来利息のカットには比較的柔軟に応じる傾向があります。
一方、すでに発生している利息や遅延損害金の減額や免除には応じてもらえないケースもあります。
長期間滞納した後で任意整理すると、経過利息が高額になっているため、思ったように負担を減らせないこともあります。
利息や遅延損害金が膨れ上がる前に、早めに任意整理へ取り掛かることが大切です。
返済可能な収入がない場合
任意整理は返済を継続していく手続きのため、継続的に返済できるだけの収入があることが前提です。
継続的な返済が難しいとアコムが判断した場合は、任意整理に応じないケースもあります。
生活保護を受けている場合
生活保護を受けている場合、アコムとの和解条件が折り合わず、任意整理できない可能性が高いです。
生活保護の受給中であっても、任意整理自体は法律上認められています。
ただし、前述のとおり任意整理は「継続的な返済を前提とする手続き」であり、生活保護費を返済に充てるのは不適切だと判断されます。
そのため、実際には任意整理が成立しにくい傾向があります。
生活保護を受けている場合は、自己破産を含めた債務整理を検討しましょう。
給料を差し押さえられている場合
給料の差し押さえ後は、アコムが和解に応じないケースがあります。
借金滞納が続くと、アコムからの裁判所の手続きを経て給料を差し押さえられることがあります。
給料が差し押さえられた場合、給料の中の一定額(手取り額の概ね4分の1)が毎月勤務先からアコムに継続的に支払われます。
そのため、アコムからすると返済条件を見直す必要がなくなり、任意整理に応じない傾向があります。
給料を差し押さえられる前に、司法書士や弁護士に相談しましょう。
\任意整理の進め方を確認する/
アコムと任意整理する手続きの流れ

手続きの流れを知っておけば、任意整理への不安も和らぐはずです。
アコムとの任意整理は、直前に提示した画像の流れに沿って手続きが進みます。
ただし、アコムと任意整理する際は注意しておきたいポイントもあります。
事前に確認しておきましょう。
\任意整理のメリット・デメリットを確認する/
アコムと任意整理する際の6つの注意点
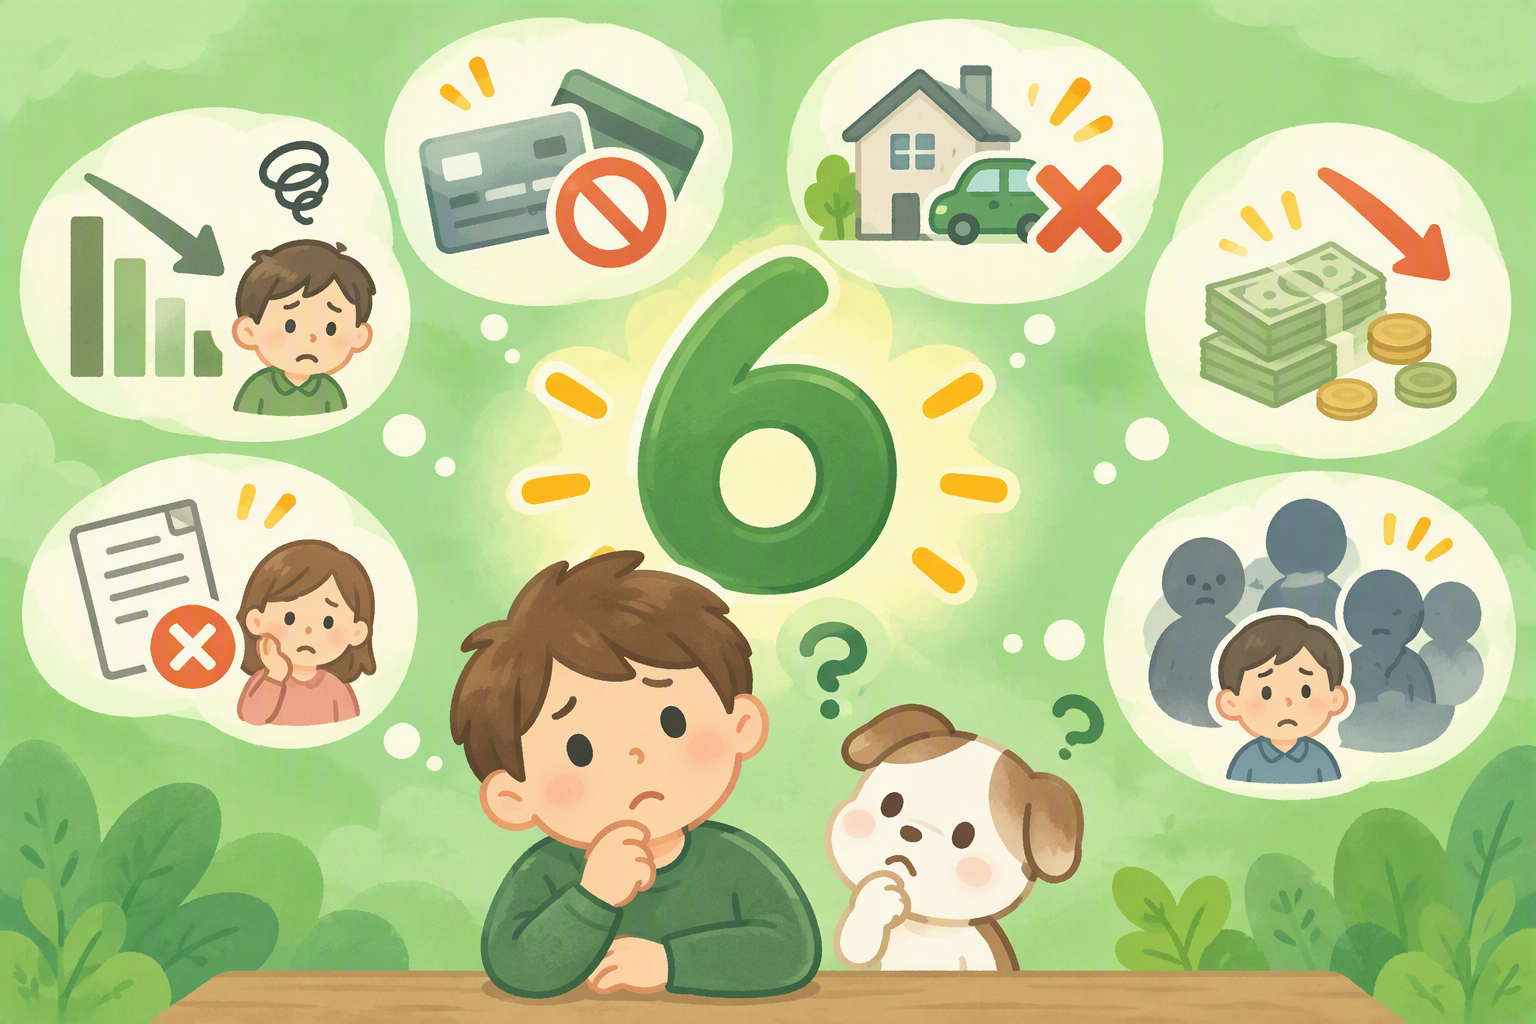
アコムからの借金負担を軽減する方法のひとつとして、任意整理があります。
ただし、任意整理にもいくつかのデメリットがあります。
デメリットも踏まえて、任意整理を検討する必要があります。
ここでは、アコムと任意整理する場合に注意しておくべきポイントを6つ解説します。
任意整理に共通する注意点2つ
アコムに限らず、借金を任意整理する場合には、以下の2つのデメリットがあります。
- ブラックリストに登録される
- 希望どおりの返済条件が認められるとは限らない
まず、任意整理全般に共通するデメリットを説明します。
ブラックリストに登録される
任意整理すると、信用情報に事故情報(いわゆるブラックリスト)が登録されます。
金融機関は信用情報を確認しているため、事故情報が登録されている期間は審査に通りにくくなります。
そのため任意整理後は、アコムに限らず新たな借り入れが難しくなります。
また、クレジットカードの利用も困難です。
ただし、任意整理で完済してから5年程度が経過すれば、事故情報は消え、借り入れやクレジットカードの利用が可能になります。
希望どおりの条件が認められるとは限らない
任意整理は、裁判所を通さない「話し合いによって借金の返済条件を見直す手続き」です。
返済条件の変更には、アコムの同意が必要になります。
そのため、希望どおりの分割回数や利息のカットが認められるとは限りません。
事前に司法書士や弁護士に相談して、交渉の見通しを確認しておきましょう。
アコムとの任意整理に特有の注意点4つ
任意整理全般に共通するもののほか、アコムと任意整理の手続きを進める場合に生じる特有のデメリットも存在します。
- ACマスターカードを強制解約される
- アコムからの借り入れが難しくなる
- 三菱UFJ銀行の預金口座が凍結されるケースがある
- 三菱UFJグループのサービス利用に影響する可能性がある
ここでは、アコムとの任意整理に特有のデメリットを解説します。
ACマスターカードを強制解約される
アコムと任意整理すると、アコムのクレジットカード(ACマスターカード)は強制解約されます。
キャッシングだけでなく、ショッピングの利用もできなくなります。
ACマスターカードを使って光熱費やスマホの料金、保険料などを支払っている場合は、事前に支払方法を変更しておきましょう。
アコムからの借り入れは難しくなる(社内ブラック)
事故情報が消えても、アコムの社内には契約どおりに返済できなかった記録が残ります。
そのため、完済から5年経過しても、アコムでの借り入れやクレジットカードの利用は難しいでしょう。
三菱UFJ銀行の預金口座が凍結される可能性がある
三菱UFJ銀行やじぶん銀行から借り入れをしている場合、アコムが借金の保証会社になっていることがあります。
そのため、アコムだけでなく銀行のカードローンも任意整理の対象にすると、銀行口座が一時的に凍結されます。
凍結されると、口座からの入出金ができなくなります。
アコムからの借金を任意整理する際は、三菱UFJ銀行やじぶん銀行からの借り入れがないか確認することをおすすめします。
ただし、一時的に凍結されるだけで、口座を解約されるわけではありません。
数か月経過すれば、利用を再開できます。
三菱UFJグループのサービス利用に影響が生じるケースがある
アコムは、三菱UFJグループに属する貸金業者です。
アコムを任意整理の対象とすると、グループ会社の間で審査に関する情報が共有される可能性があります。
そのため、以下のようなグループ企業からの借り入れやクレジットカードの利用も難しくなる恐れがあります。
- 三菱UFJ銀行のカードローン
- じぶん銀行のカードローン
- 三菱UFJニコスのクレジットカード
- ジャックスのクレジットカード
\任意整理を検討する/
アコムとの任意整理ができない場合の対処法
アコムとの任意整理ができない場合でも、借金の整理を諦める必要はありません。
債務整理には任意整理以外にも、個人再生・特定調停・自己破産といった方法があります。
ここでは、個人再生・特定調停・自己破産の特徴を解説します。
個人再生
個人再生とは、裁判所に新たな返済計画(再生計画)を認めてもらうことにより、借金を減額したうえで分割払いにする手続きです。
任意整理と異なり、借金の元本の大幅な減額が可能です。
ただし、利用条件が厳しく、誰でも利用できる手続きではありません。
また、アコムが再生計画に異議を出すケースがあります。
特定調停
特定調停とは、裁判所が選任した調停委員を間に入れて、アコムと話し合う手続きです。
司法書士や弁護士に依頼しなくても利用できるため、費用を抑えられるメリットがあります。
ただし、自分だけで進める場合、書類の作成や裁判所への出頭など、手続きの負担が重くなります。
また、アコムとの調停が成立しなかったり、アコムが裁判所の決定に異議を申し立てたりする場合もあります。
自己破産
自己破産とは、裁判所に免責を認めてもらうことにより、借金全額を帳消しにする手続きです。
借金全額の免除が可能であるため、債務整理としては最も強力な効果があります。
その反面、財産の強制処分や資格の制限などのデメリットが多いのが、自己破産の特徴です。
\自分に合った解決方法を知る/
アコムを任意整理したい方は丹誠司法書士法人へ
アコムからの借金は、任意整理で解決できる可能性があります。
任意整理によって返済の負担を軽減できれば、生活を立て直せます。
ただし、借り入れ期間や借金額などに事情がある場合は、任意整理できないケースがあるのも事実です。
「自分の場合は任意整理できる?」とお悩みの方は、まずは丹誠司法書士法人にご相談ください。
債務整理の実績が豊富な認定司法書士が、最適な債務整理の方法を提案します。
ご相談は無料です。
お気軽にお問い合わせください。
\無料相談はこちらから!/