「リボ払いも減額できるって本当?」と疑問に思う方は多いのではないでしょうか。
実際には、債務整理によってリボ払いの毎月の返済負担を軽減したり、残額自体を減額したりできます。
本記事では、リボ払いで借金が増える理由や返済額を減額する方法を解説します。
また、債務整理の注意点や最適な手続きを選ぶポイントもお伝えします。
リボ払いの返済負担によって生活が苦しくなっている方は、本記事を参考に、債務整理や状況に合った解決方法を検討してみてください。
- リボ払い減額の可能性
- リボ払いで借金が増大する理由
- リボ払いを減額する方法
- 債務整理の特徴や注意点
- 自分に合った債務整理手続きの選び方
\リボ払いは減額できる?/
リボ払いを減額できるのは本当?
結論からいえば、リボ払いの負担軽減や減額は可能です。
債務整理を行うことで将来利息のカットや返済条件の見直しができ、毎月の返済額や支払い総額を軽減できます。
リボ払いとは、クレジットカードで利用できる支払い方法のひとつです。
利用金額や件数にかかわらず、毎月の返済額を一定にして支払う仕組みです。
リボ払いは毎月の返済額が変わらないため、利用残高や支払い総額の増加に気づきにくい特徴があります。
そのため、気づいたときには返済が困難なほど借金残高が膨らみ「リボ払いを減額したい」と悩むケースが多いです。
リボ払いの返済負担や残高の減額を目指すには「債務整理」が有力な選択肢のひとつです。
債務整理による減額には、主に次の2つのパターンがあります。
- 毎月の返済額を減額する
- リボ払い残高そのものを減額する
債務整理には複数の手続きがあり、状況に応じて減額できる範囲が異なります。
\返済額軽減の可能性をチェック/
自力で返済してもリボ払いが減りにくい理由
自力で返済を続ければ、リボ払いでもいつかは完済できます。
しかし、いくら返済してもリボ払いが終わらず「いつ支払いが終わるのか」と悩む方も多いです。
リボ払いの支払いが終わらない原因は、元金が減りにくい支払いの仕組みにあります。
ここでは、自力で返済を続けてもリボ払いの残高が減らない2つの原因を解説します。
手数料や利息の金利が高い
ショッピングリボの手数料やキャッシングリボの利息には、15~18%の金利が設定されています。
金利が高いことが、リボ払いが減りにくい一番の原因です。
たとえば、100万円を年利15%のリボ払いで利用した場合、手数料負担として毎月約1万2,500円支払わなければいけません。
18%であれば、約1万5,000円になります。
リボ払いの利用額が大きくなれば、さらに多くの手数料や利息の支払いが必要になります。
そのため、毎月の返済額の多くが手数料や利息の支払いに充てられ、リボ払いの元金はほとんど減りません。
毎月の返済額が少ない
リボ払いが減らないもうひとつの理由は、毎月の最低返済額が決められていることです。
最低返済額とは、毎月支払わなければならない最低限の金額です。
最低返済額を支払っていれば、延滞にはなりません。
ただし、返済額は少額に設定されているため、毎月の返済負担は小さいです。
返済額のほとんどが手数料や利息に充てられ、元金はほとんど減らない仕組みになっています。
そのため、返済を続けていても完済までに長い時間がかかり、利用を続けるうちに支払い総額が増えてしまうケースが多いです。
\今月の返済は大丈夫?/
リボ払いの負担を軽減・減額する3つの方法
最低返済額を支払っているだけでは元金が減らず、リボ払いは終わりません。
そのままリボ払いを多用すると、支払い総額が高額になるケースがあります。
自力でリボ払いの負担を減らすのが難しい場合は、以下で解説する3つの方法を検討しましょう。
リボ払いの新たな利用を止める
リボ払いの負担を減らすためには、まず新たな利用を止めることが大切です。
リボ払いを続けていると、返済を進めても利用残高がなかなか減らず、返済期間がさらに長期化する恐れがあります。
リボ払いの利用を止め、新たな借り入れを増やさないことが、生活を立て直す第一歩です。
毎月の返済額や返済条件を見直す
次に、毎月の返済額や支払い方法を見直しましょう。
まずは家計の収支を確認し、毎月無理なく支払える金額を具体的に把握します。
不要な支出を見直し、返済に回せる資金を増やすことも大切です。
また、カード会社によっては毎月の返済額の変更や、一括払いや繰り上げ返済への切り替えができるケースがあります。
現在の収入や家計状況に対して返済負担が大きすぎる場合は、カード会社へ返済条件の変更を相談することも検討しましょう。
ただし、自分でカード会社に相談した場合、一般的に利息や元金の減額は難しいです。
司法書士や弁護士に債務整理を依頼する
リボ払いの返済負担を自力で解消することが難しい場合は、司法書士や弁護士に債務整理を依頼することをおすすめします。
債務整理とは、リボ払いや借金返済の問題を法的に解決する手続きの総称です。
具体的には、以下の4つの方法があります。
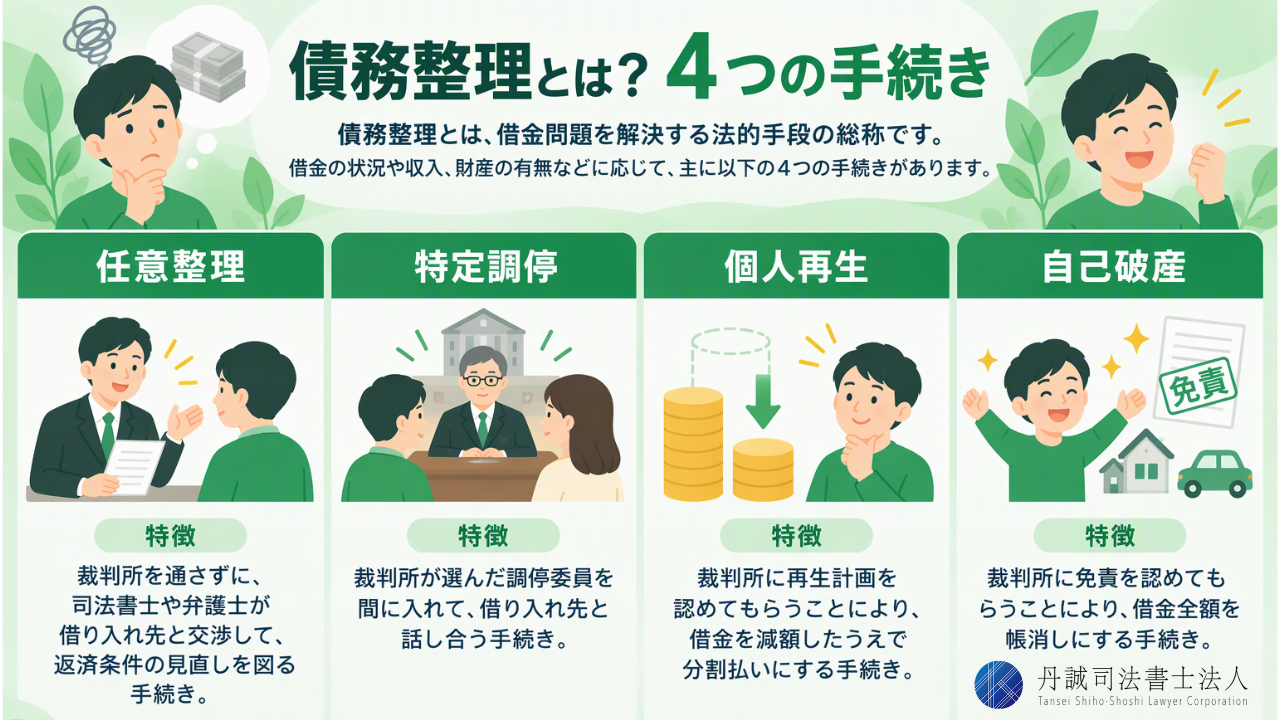
4つの手続きによって、リボ払いの毎月の返済額や残高の減額を目指せます。
\債務整理を検討する/
債務整理でリボ払いが減額できる仕組み
自力での返済やカード会社との交渉では、思うような効果は望めないかもしれません。
リボ払いの支払いで圧迫された家計を立て直すには、債務整理が最も効果的です。
債務整理には、任意整理・特定調停・個人再生・自己破産の4つの手続きがあります。
それぞれ減額の仕組みが異なるため、債務整理を始める前に確認しておきましょう。
任意整理による減額の仕組み
任意整理とは、カード会社と返済条件を交渉し、リボ払いの返済負担を軽減する手続きです。
主な交渉内容は次のとおりです。
- 3〜5年(36回~60回)の分割払いへの変更
- カード会社との交渉が成立した日(和解日)以降に発生する将来利息のカット
将来利息がカットされると、カード会社と取り決めた元金のみ分割して返済していくことになります。
そのため、毎月の返済額を抑えながら計画的な返済が可能です。
たとえば、任意整理によって将来利息がカットされ、リボ払い残高120万円を60回で返済する場合、毎月の返済額は2万円になります。
また、裁判所を通さず手続きを行うため、家族や周囲に任意整理の事実を知られにくい点もメリットです。
そのため、債務整理の中でも多くの人に利用されています。
特定調停による減額の仕組み
特定調停では、裁判所が選任した調停委員の仲介のもと借り入れ先と話し合い、より負担の少ない返済条件への見直しを目指します。
任意整理と同様、将来利息のカットが認められれば、毎月の返済額を減額できるケースがあります。
特定調停は、司法書士や弁護士に依頼せずに手続きを進めるため、比較的費用を抑えられるメリットがあります。
ただし、平日の日中に裁判所への出頭が必要なため、時間を確保できる方に向いています。
個人再生による減額の仕組み
個人再生では、裁判所に再生計画を認めてもらうことにより、将来利息だけでなく、リボ払いの元金減額も可能です。
再生計画が認められた場合、リボ払いを含む借金の総額を概ね5分の1から10分の1程度まで減額できます。
ただし、利用条件が厳しいため、誰でも利用できる手続きではありません。
自己破産による減額の仕組み
自己破産では、裁判所に免責を認めてもらうことによって、利息も含めたリボ払い残高の全額を帳消しにできます。
自己破産は、債務整理の中でも最も強力な効果がある反面、財産の処分や資格の制限など、法律上の制限が多い手続きです。
ほかの債務整理手続きが難しい場合の最終手段といえます。
\自分に合った解決方法を知る/
リボ払いの債務整理をする際の注意点・デメリット
債務整理をすれば、リボ払いの支払いを減額できるメリットがあります。
ただし、いくつかデメリットもあるため、注意が必要です。
債務整理手続きのデメリットも踏まえて、適切な手続きを選ぶことが重要になります。
ここでは、リボ払いを債務整理する際に生じるデメリットを解説します。
信用情報に事故情報が掲載される
債務整理をすると、信用情報に事故情報(いわゆるブラックリスト状態)が掲載されます。
金融機関は信用情報を確認して、利用者の申し込みを審査します。
債務整理後の事故情報が登録されている期間は、新たな借り入れやローンの審査が通りにくくなります。
ただし、事故情報は、以下の期間が経過すれば削除されます。
- 任意整理:完済から5年
- 特定調停:完済から5年
- 個人再生:完済から5年・裁判所の手続き開始から7年
- 自己破産:裁判所の免責許可から5年・手続き開始から7年
クレジットカードが利用できなくなる
借り入れやローンだけでなく、リボ払いを含むクレジットカードの利用も難しくなります。
債務整理の対象にしたクレジットカードは、カード会社により利用を停止され、強制解約されるのが一般的です。
信用情報に事故情報が登録されている期間は、債務整理の対象にしなかったクレジットカードも利用停止になる場合があります。
さらに、新規のクレジットカード作成も難しくなります。
クレジットカードが使えない期間は、現金決済やデビットカードの利用で補いましょう。
保証人に請求が行く
保証人付きの借り入れを債務整理した場合、リボ払い以外も含め、カード会社から保証人に返済請求が行われます。
個人再生や自己破産では、借り入れ先から保証人へ請求が行われるのが一般的です。
債務整理をすると、保証人に返済負担が及ぶ恐れがある点もデメリットのひとつです。
銀行の預金口座が一時的に凍結されることがある
銀行系のクレジットカードを債務整理の対象にした場合、預金口座が一時的に凍結される恐れがあります。
預金口座が凍結されると入出金が制限され、預金残高が借金の返済に充てられる場合があります(預金相殺)。
預金口座が使えなくなると困る場合は、事前に以下の対処をしておいた方がよいでしょう。
- 事前に預金残高を引き出しておく
- 家賃や水道光熱費、通信費などの引き落とし方法を変更しておく
- 給与・年金などの振込先を変更しておく
ただし、一時的に凍結されるだけで、解約にはなりません。
債務整理が終わるまでには凍結が解除され、再び口座を使えるようになります。
借金の元金が減らないケースがある
債務整理のうち任意整理や特定調停では、将来利息のカットや返済条件の見直しが期待できます。
ただし、リボ払いの元金減額は原則として難しいです。
リボ払いの元金を減額したい場合には、自己破産や個人再生を検討する必要があります。
債務整理の手続きごとに異なるデメリットがある
これまで説明してきた債務整理全般のデメリットだけでなく、それぞれの手続きごとに異なるデメリットもあります。
任意整理
- 話し合いに応じない借り入れ先がいると手続きができない
特定調停
- 話し合いに応じない借り入れ先がいると手続きができない
- 自分で書類を作成し、裁判所に出頭する必要がある
個人再生
- 利用条件が厳しい
- 手続きが複雑
- 手続きしていることが官報(国の機関紙)に掲載される
自己破産
- 一定の財産の処分が必要になる
- 免責が認められるまで、一定の公的な資格を使えなくなる
- 裁判所の手続き中、引っ越しや海外旅行に許可が必要になる
- 裁判所の手続き中、郵便物が破産管財人(※)に転送される
- 手続きしていることが官報に掲載される
\デメリットについて詳しく相談する/
最適な債務整理手続きを選ぶためのポイント
リボ払いの返済によって家計が圧迫されている場合、自力での状況改善が難しいケースも多いです。
根本的な生活改善を目指すのであれば、債務整理を検討しましょう。
ただし、債務整理には、任意整理・特定調停・個人再生・自己破産の4つの手続きがあります。
手続きによって減額効果や財産への影響が異なるため、自分の状況に合った方法を選ぶことが重要です。
| 債務整理の種類 | 向いている人 |
| 任意整理 |
|
| 個人再生 |
|
| 特定調停 |
|
| 自己破産 |
|
最適な債務整理の手続きを選ぶには、法律の知識や経験が不可欠です。
債務整理に精通した司法書士や弁護士に相談することをおすすめします。
\借金問題は早めに解決/
リボ払いの支払いでお困りの方は丹誠司法書士法人へ
リボ払いの返済負担は、債務整理によって減額できる可能性があります。
リボ払いの返済負担が家計を圧迫している場合、債務整理も選択肢のひとつです。
リボ払いの毎月の返済額や支払い総額を軽減し、家計を立て直せるケースがあります。
ただし、債務整理には任意整理・特定調停・個人再生・自己破産の4つの手続きがあります。
それぞれの状況に合った手続きを選ぶことが、借金問題を解決するために最も重要です。
最適な手続きを知りたい方は、丹誠司法書士法人にご相談ください。
債務整理に精通した認定司法書士が、状況に応じた解決方法を提案します。
ご相談は無料です。
まずは、お気軽にお問い合わせください。
\リボ払いの返済でお悩みの方はこちら/