「プロミスの借金は任意整理できる?」「任意整理すると毎月の返済額はどのくらい減るの?」と疑問に思う方もいるでしょう。
結論から言えば、プロミスからの借り入れは任意整理の対象にできます。
将来利息のカットや返済期間の延長により、毎月の返済負担を軽減できる可能性があります。
借り入れ状況によっては、希望どおりの条件で和解できないケースもあるため注意が必要です。
本記事では、プロミスの任意整理が可能か、任意整理するメリット・デメリットを解説します。
また、プロミスと任意整理できないケースや対処法もお伝えします。
プロミスの借金返済でお悩みの方は、ぜひご一読ください。
- プロミスの任意整理の可能性
- プロミスを任意整理するメリット・デメリット
- プロミスの任意整理における注意点
- プロミスが任意整理に応じないケースと対処法
- プロミスの任意整理に関するよくある質問
\プロミスとの任意整理はできる⋯?/
プロミスは任意整理に応じない?
一般的にプロミスは、任意整理交渉が行われることの多い貸金業者のひとつです。
任意整理では、司法書士や弁護士がプロミスと交渉し、将来利息のカットや返済回数の見直しなどを目指します。
これにより、毎月の返済負担を軽減できる可能性があります。
\任意整理で何ができる?/
プロミスとの任意整理で目指せる返済条件
プロミスからの借り入れを任意整理すると、以下の返済条件への変更を目指せます。
- 長期の分割払いへの変更
- 将来利息のカット
プロミスとの任意整理で期待できる返済条件について詳しく解説します。
分割払いの回数は36~60回(3~5年)が目安
プロミスとの任意整理では、一般的に36~60回の分割払いにできるケースが多いです。
借金が多額で借り入れ期間も長い場合は、60回を超える分割払いが認められる可能性もあります。
借金を滞納してプロミスから一括請求を受けている場合でも、任意整理によって分割払いへの変更を交渉できます。
ただし、希望する分割回数にできるとは限らないため、注意が必要です。
将来利息のカットが見込める
プロミスからの借り入れを任意整理すると、将来利息をカットできる場合があります。
将来利息とは、プロミスと話し合いが成立した日(和解日)以降に発生する利息のことです。
任意整理では、元金を分割返済する際に、将来利息をカットする内容で話し合いがまとまるケースがあります。
ただし、将来利息のカットが認められるかどうかは、プロミスとの交渉内容や返済状況によって異なります。
\返済額軽減の可能性をチェック/
プロミスからの借金を任意整理する5つのメリット
任意整理は、借金返済の問題を法的に解決する債務整理のひとつです。
返済負担の軽減が期待できるなど、ほかの債務整理にはない特徴があります。
ここでは、プロミスからの借り入れを任意整理するメリットを5つ解説します。
毎月の返済額を減らせる
任意整理によって返済期間の延長が認められれば、月々の返済額の減額が見込めます。
借り入れ残高を60回払いに変更できた場合、毎月の返済額を大幅に抑えられる可能性があります。
返済負担が軽くなることで、生活費の支払いにも余裕が生まれます。
取り立てを止められる
任意整理を司法書士や弁護士に依頼すると、プロミスに債務整理の開始を知らせる通知(受任通知)が送られます。
受任通知がプロミス側に届くと、訪問や電話、郵便などによる取り立てがストップされます。
取り立てが止まれば、督促に対する精神的負担を軽減できます。
財産を手放さずに借金を整理できる
任意整理は裁判所が関与しない手続きのため、財産の強制処分が原則として行われません。
自宅や車などの財産を処分せずに借金を整理できるのは、任意整理のメリットのひとつです。
ただし、住宅ローンや自動車ローンを任意整理すると、住宅や車を失う恐れがあります。
その場合は、ローンを任意整理の対象から外して手続きを進めることも可能です。
家族や勤務先に知られずに借金を整理できる
任意整理は、家族や勤務先に知られにくい手続きです。
任意整理では、自己破産や個人再生と異なり、手続き情報が官報(国の機関紙)に掲載されません。
また、裁判所を通さずに手続きを進めるため、自宅や勤務先に裁判所から書類が届くことも基本的にはありません。
ただし、滞納が続いてプロミスから裁判を起こされた場合は、裁判所から自宅や勤務先に書類が届くケースもあります。
借金完済までの見通しを立てやすくなる
任意整理での将来利息のカットにより、完済までの見通しを立てやすくなります。
利息によって返済総額が増え続ける心配がなくなるため、「あといくら返済すれば完済できるのか」が明確になります。
\任意整理による影響は?/
任意整理に共通する2つのデメリット
任意整理をすると、信用情報機関に事故情報(いわゆるブラックリスト)が登録されます。
事故情報が登録されている期間は、新たな借り入れやクレジットカードの利用などに影響が生じる恐れがあります。
ここではプロミスに限らず、任意整理を行う場合に共通するデメリットを2つ解説します。
新規の借り入れやローンの審査に通りにくくなる
事故情報が登録されている期間は、金融機関の審査に通りにくくなります。
そのため、任意整理後はプロミスだけでなく、他社からの新たな借り入れやローンの利用も難しくなります。
自動車ローンや住宅ローンも、審査に通るのは難しいと考えておきましょう。
事故情報は、任意整理によって借金を完済してから通常5年程度経過すれば削除されます。
削除後は、再び借り入れやローンの利用が可能になります。
クレジットカードの利用が制限される
事故情報の登録中はプロミスだけでなく、クレジットカードの利用が次のように制限されます。
- 任意整理の対象にしたカード
強制的にカード契約が解約される
- 任意整理の対象にしなかったカード
金融機関による信用情報の定期的な確認により、利用停止となるケースがある
- 新規のクレジットカード作成
申し込みの審査に通りにくくなる
クレジットカードが使えない場合は、現金払いやデビットカードなどを利用しましょう。
\プロミスの借金を任意整理するには⋯/
プロミスからの借金を任意整理する場合の注意点5つ
任意整理に共通するデメリットだけでなく、プロミスからの借り入れを任意整理する場合には、特有の注意点もあります。
ここでは、プロミスからの借金を任意整理する際に確認しておきたい5つの注意点を解説します。
すでに発生している利息や遅延損害金はカットされない
プロミスとの任意整理では、話し合いが成立した日(和解日)以降の将来利息のカットに応じてくれるケースが多いです。
しかし、和解日までに発生している利息(経過利息)や遅延損害金のカットには応じない傾向があります。
すでに長期間滞納し、経過利息や遅延損害金が多額になっている場合は、希望どおりに返済額を減らせない恐れがあります。
借り入れ期間が短いと条件が厳しくなる場合がある
プロミスからの借り入れ期間が短い場合は、任意整理での返済条件が難しくなる傾向があります。
借り入れ後1年以内に任意整理をした場合、将来利息のカットや長期分割払いが認められないケースがあります。
三井住友銀行の預金口座が凍結されるケースがある
プロミスからの借り入れを任意整理しても、三井住友銀行の預金口座が必ず凍結されるわけではありません。
三井住友銀行のカードローンでは、プロミスの運営会社であるSMBCコンシューマーファイナンス株式会社が保証会社を担当しているケースが多くあります。
そのため、プロミスからの借金に加えて、三井住友銀行のカードローンも任意整理した場合は、三井住友銀行の預金口座が凍結される恐れがあります。
口座が凍結されると、一定期間は入出金が制限されるため注意が必要です。
プロミスからの再借り入れは難しくなる(社内ブラック)
プロミスからの借金を完済後、プロミスでの再借り入れは難しくなります。
任意整理によって登録された事故情報は、借金を完済してから5年経過すれば削除されます。
しかし、事故情報が消された後も、契約どおりに返済できなかった事実は、プロミスの社内情報として残っている場合があります。
そのため、信用情報が回復した後でも、プロミスから再び借り入れできるとは限りません。
グループ会社の利用に悪影響が生じる
プロミスを任意整理すると、以下のグループ会社が提供するローンやクレジットカードの審査に影響するケースがあります。
- 三井住友銀行のカードローン
- 三井住友カード株式会社のローンやクレジットカード
- SMBCモビットのカードローン
SMBCコンシューマーファイナンス株式会社は、三井住友グループの一員です。
そのため、グループ会社独自の審査に影響する恐れがあります。
\任意整理を検討する/
プロミスからの借金を任意整理すべき4つのケース
「自分はプロミスからの借金を任意整理した方がよいのか」と悩んでいる方も多いでしょう。
任意整理が適しているかは、借り入れ状況や収入、毎月の返済額などによって異なります。
ここではプロミスからの借り入れを任意整理した方がよいケースを4つ解説します。
借金返済のために借り入れしている
プロミスからの借金返済のために他社から借り入れをしている場合は、早めに任意整理を検討しましょう。
返済のために新たに借り入れを重ねる「自転車操業」の状態が続くと、借金がさらに膨らむ恐れがあります。
状況が深刻化する前に、司法書士や弁護士に相談しましょう。
借り入れ先が増えて返済管理が難しくなっている
プロミス以外の業者からの借金が多い場合も、任意整理を検討しましょう。
複数の業者から借り入れをしていると、毎月の返済日や返済額の管理が複雑になります。
また、それぞれの借金に利息が付くため、返済負担が大きくなります。
プロミスも含め、借り入れをまとめて任意整理することが、生活改善のために重要です。
返済で生活費が不足しがちになっている
プロミスへの返済で毎月の生活費が足りなくなるケースも、任意整理をおすすめします。
生活費や貯蓄を削って返済を続けると、日常生活に支障が生じ、いざという時の備えも失ってしまいます。
任意整理により毎月の返済負担を抑えられれば、無理なく返済を続けられ、生活費の不足に悩むこともなくなります。
返済しても元金がなかなか減らない
毎月返済を続けていても元金が減らない場合も、任意整理を検討しましょう。
プロミスからの借り入れは利息の負担が大きいため、返済額の多くが利息の支払いに充てられます。
そのため、返済を続けてもなかなか元金が減らず、完済までに時間がかかります。
完済の見通しが立たない場合は、任意整理を検討するのもひとつの方法です。
\無理のない返済プランを相談する/
プロミスが任意整理に応じない4つのケース
プロミスからの借り入れは、取引状況によっては厳しい条件を提示され、任意整理できないケースがあります。
ここでは、プロミスが任意整理に応じないケースを4つ解説します。
返済可能な収入がない場合
プロミスから「返済可能な収入がない」と判断されると、和解に応じてもらえない傾向が高いです。
任意整理は、プロミスとの間で取り決めた条件で返済を継続していく手続きです。
返済を続けられるだけの収入があることが、任意整理の必須条件です。
借り入れ直後に任意整理する場合
借り入れ直後に任意整理を申し出た場合は、プロミスが任意整理に応じないケースがあります。
任意整理は本来、一定期間にわたって返済を継続してきた実績を前提に返済条件を見直す手続きです。
そのため、借り入れから間もない段階で任意整理を申し出ると、分割払いそのものを認めてもらえないケースもあります。
プロミスに収入や借金額を虚偽申告していた場合
借り入れする際に、収入や借り入れ総額などについて虚偽の申告をしていた場合、プロミス側が任意整理に応じないケースがあります。
虚偽申告していた場合は、司法書士や弁護士に包み隠さず伝え、対応方法を相談しましょう。
給料を差し押さえられている場合
プロミスからの借り入れについて、すでに給料を差し押さえられている場合は、任意整理による解決が難しくなります。
借金の滞納が続くと、プロミス側は裁判所に給料の差し押さえを申し立てるケースがあります。
差し押さえられると、原則として毎月給料の約4分の1が勤務先からプロミス側に支払われます。
給料差し押さえ後は、プロミス側にとって支払いの回収を継続できる状況なため、任意整理に応じないケースが多いです。
給料を差し押さえられる前に、早めに司法書士や弁護士に相談することが大切です。
\自分に合った解決方法を知る/
プロミスと任意整理できない場合の対処法
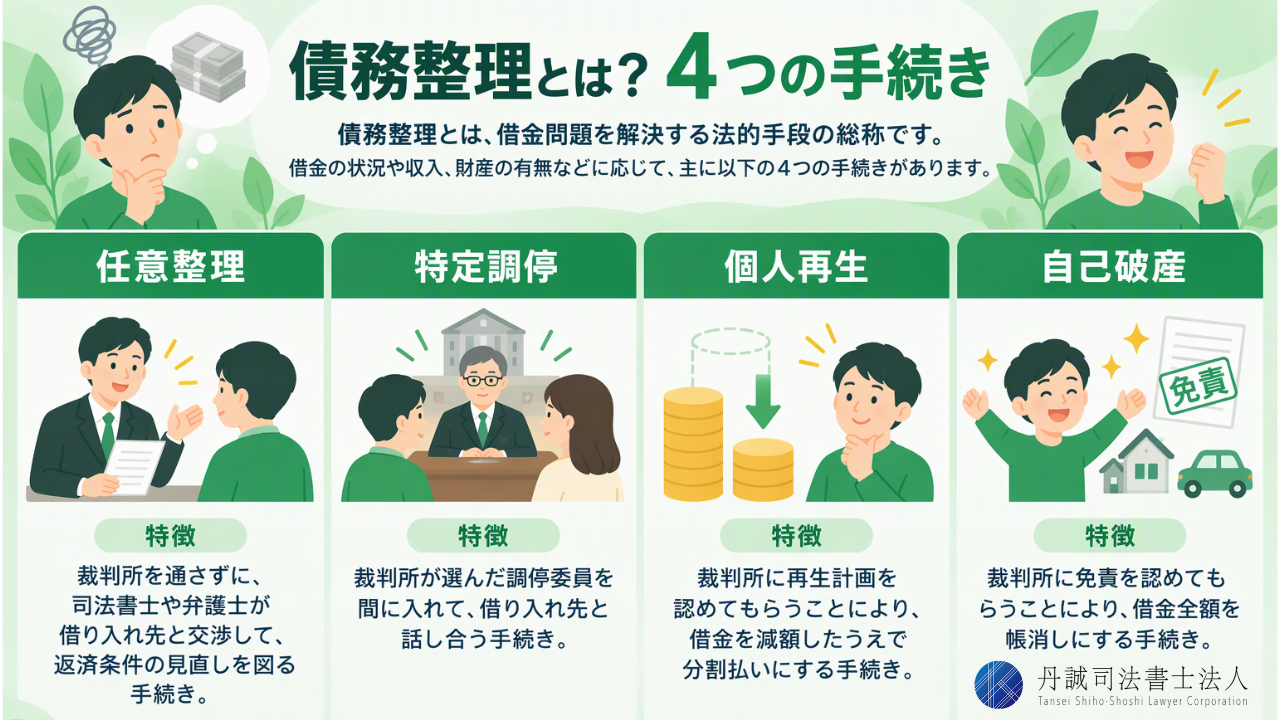
プロミスとの任意整理が難しい場合は、個人再生・特定調停・自己破産といったほかの債務整理手続きも検討できます。
債務整理には任意整理を含めて4つの手続きがあります。
それぞれ利用できる条件や期待できる効果が異なるため、状況に合った手続きを選ぶことが重要です。
最適な債務整理手続きを知りたい方は、当事務所へご相談ください。
\司法書士に相談する/
プロミスとの任意整理に関するよくある質問
ここでは、プロミスからの借り入れを任意整理する際によくある質問に回答します。
Q.任意整理の手続きはどのような流れで進む?
A.プロミスを任意整理する場合、以下のような流れで手続きが進みます。

任意整理の手続きのほとんどは、司法書士や弁護士が行います。
そのため、依頼者本人の手続き負担が小さいのも、任意整理のメリットのひとつです。
Q.任意整理で和解するまでの期間は?
A.任意整理を依頼してから交渉が成立するまでの期間は、概ね3〜6か月です。
なお、交渉が成立した後は、新たな返済条件に従って、3〜5年程度で返済することになります。
\借金のこと、一緒に考えましょう/
プロミスからの借金を任意整理したい方は丹誠司法書士法人へ
「プロミスは任意整理に応じない?」と不安に思う必要はありません。
プロミスからの借り入れは、任意整理によって返済負担を軽減し、支払いで圧迫された生活を立て直せる見込みがあります。
「プロミスからの借金を任意整理したい」とお考えの方は、丹誠司法書士法人の無料相談をご利用ください。
債務整理に精通した認定司法書士が、任意整理の可能性や最適な債務整理の手続きをご案内します。
まずは、お気軽にお問い合わせください。
\無料相談はこちらから!/