「間違ったことをしたら任意整理に失敗するのでは」と心配している方は多いです。
実際、「任意整理中にやってはいけないことはありますか?」という質問をよくお聞きします。
結論からいうと、任意整理中にも「やってはいけないこと」があります。
ただし、任意整理は裁判所を通さない手続きです。
裁判所の手続きである個人再生や自己破産ほど多くの法的な制限はありません。
禁止されるのは、任意整理の手続きが進まなくなってしまうような行為や不誠実な行動に限られます。
本記事では、任意整理の手続き中、手続き前、和解した後の3段階に分けて「やってはいけないこと」を解説します。
また、「やっても問題ないこと」も説明しているため、不安で任意整理を始められない方の参考になれば幸いです。
- 任意整理の基礎知識や仕組み
- 任意整理中に「やってはいけないこと」
- 任意整理前に「やってはいけないこと」
- 任意整理で和解後に「やってはいけないこと」
- 任意整理中に「やってもいいこと」
- 完済後の新規借り入れ時に「やってはいけないこと」
\借金問題を相談する/
任意整理中に「やってはいけないこと」がある?
借金の返済で圧迫された生活を立て直すには、任意整理が有効です。
任意整理は、裁判所を通さない話し合いであるため、行動を厳格に制限するような手続きではありません。
ただし、任意整理でも「やってはいけないこと」はあります。
禁止される行為をすると、借り入れ先との交渉が進まなくなり、任意整理が失敗に終わる恐れがあります。
「何が禁止されるのか」を事前に確認しておくことが大切です。
\任意整理中の禁止行為を確認する/
任意整理の基礎知識と仕組み
任意整理とは、司法書士や弁護士が裁判所を介さずに借り入れ先と交渉して、負担の小さい返済条件に改善する手続きです。
任意整理する際に「やってはいけないこと」がある理由は、手続きの仕組みに関係します。
そこで、まずは任意整理の仕組みを確認しておきましょう。
任意整理でできること
任意整理では、司法書士や弁護士が、以下のような返済条件への改善を目指して借り入れ先と交渉します。
- 利息のカット
- 長期分割払い(概ね3〜5年)への変更
これらの返済条件を取り決めることで、毎月の返済額を抑えて生活の立て直しを図れるのが、任意整理の手続きです。
任意整理の手続きの流れ
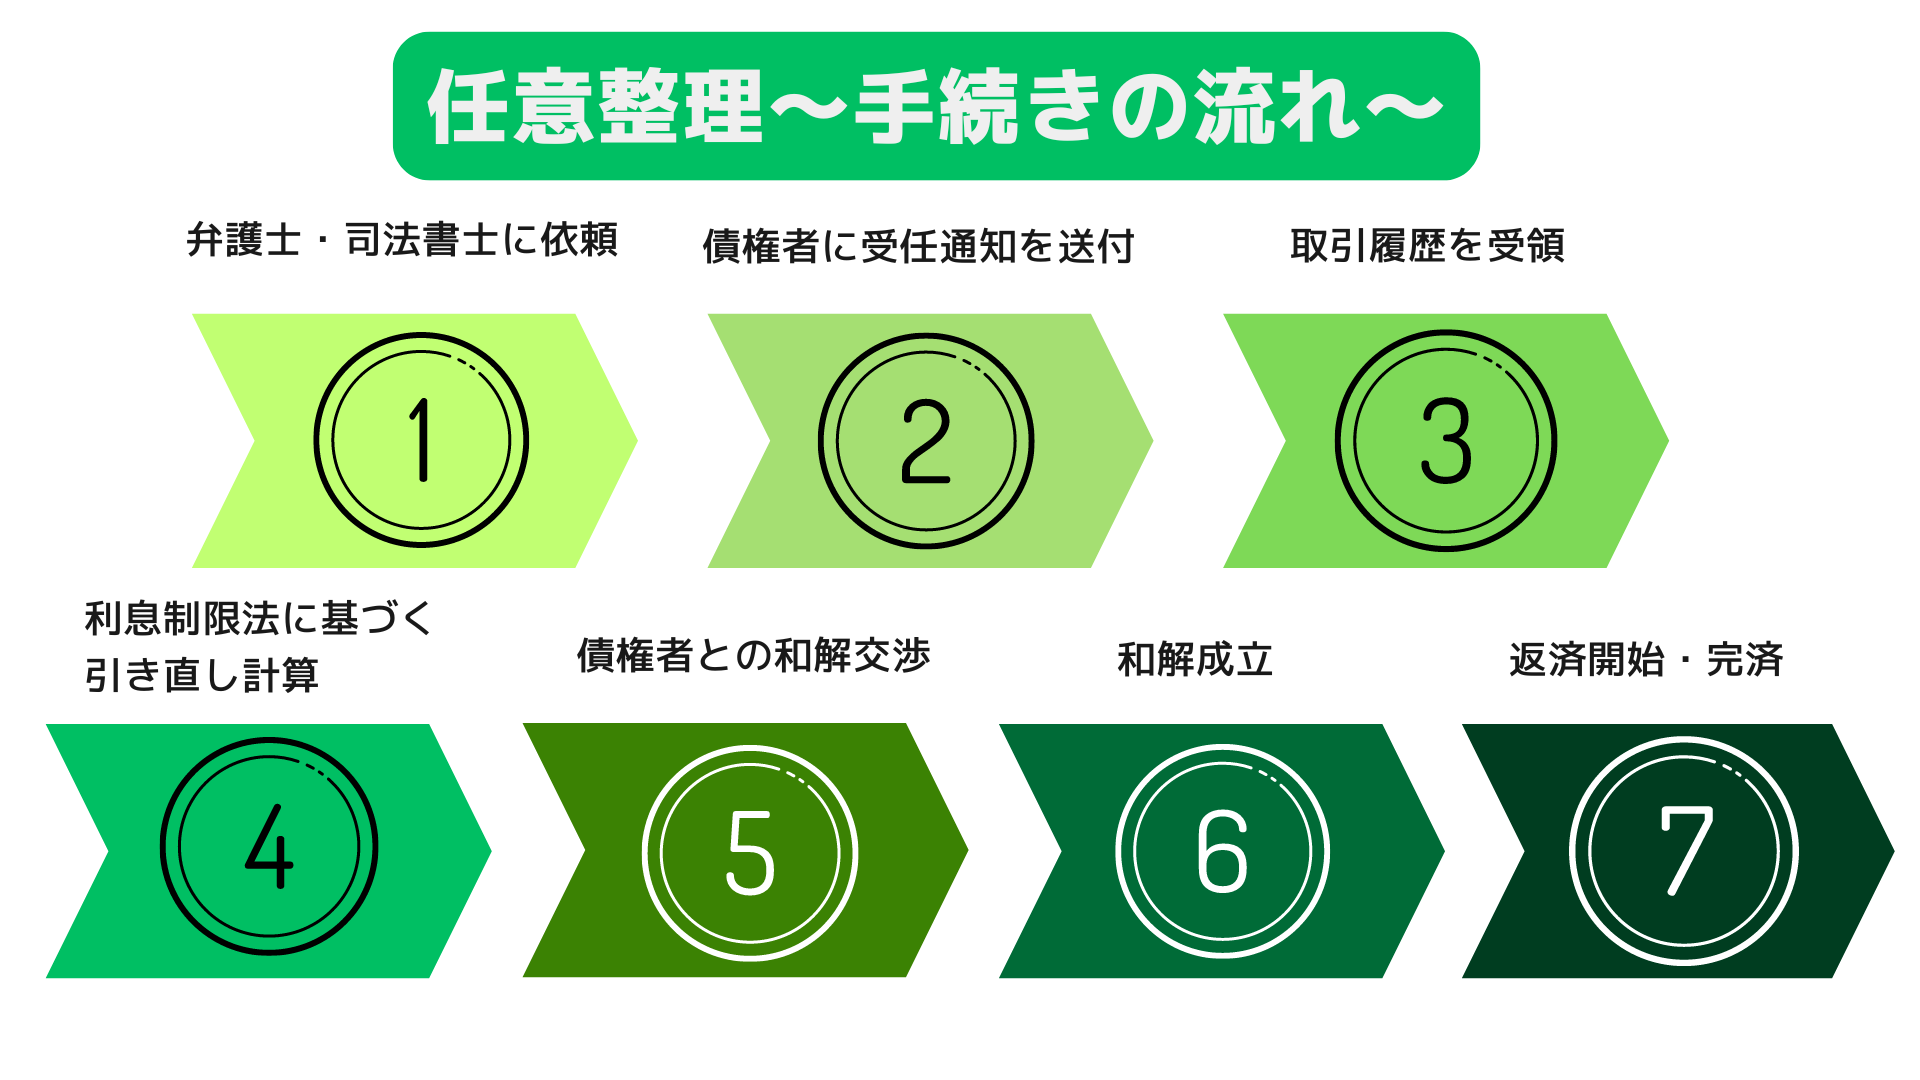
任意整理の手続きは、以下のような流れで進みます。
効果的な返済計画を立てるためには、借金残高と返済に充てられる収入額を正確に把握しておくことが重要です。
話し合いが始まった後に借金の増大や収入の減少が生じると、返済計画を一から見直さなければならず、任意整理が進みません。
ケースによっては、任意整理自体できなくなる可能性もあります。
そのため、借金の増加や返済に充てられる収入の減少につながる行為はNGです。
\任意整理の進め方を確認する/
任意整理中にやってはいけないこと8選
任意整理を司法書士や弁護士に依頼して手続きを開始すると、いくつかの「やってはいけないこと」があります。
禁止される行為をすると、借り入れ先と和解できず、任意整理が失敗に終わる可能性が高くなります。
また、司法書士や弁護士との契約を打ち切られる恐れもあります。
ここでは、任意整理中に「やってはいけないこと」を8つ解説します。
新たな借り入れをする
任意整理中に最もやってはいけないことは、新たに借金を増やす行為です。
新たな借り入れをすると、借金額が増えるため「返済計画の見直し」が必要になります。
見直しが終わるまでは、借り入れ先と交渉できず、任意整理を進められません。
また、大幅に借金が増えた場合は、任意整理自体できなくなる可能性もあります。
なお、任意整理を開始すると、信用情報機関が保有する信用情報に事故情報が登録され、新たな借り入れは難しくなります。
万が一審査に通ったとしても、新たに借金を増やす行為は避けましょう。
闇金から借り入れをする
闇金からの借り入れは、任意整理中に特に禁止される行為です。
闇金とは、貸金業登録をしていない違法業者のことを指します。
闇金から借り入れをすると、一般的な貸金業者よりもはるかに高い利息を付けられるうえ、厳しい取り立てを受けます。
そのため、債務整理だけでは解決できない問題に発展する恐れがあります。
クレジットカードで買い物をする
任意整理をすると、クレジットカードは通常すべて使えなくなります。
ただし、信用情報登録が遅れて一時的に利用できる場合でも、クレジットカードの利用は厳禁です。
借り入れと同様にクレジットカードを利用すると、支払い額が増えて返済計画の作成に支障が生じます。
任意整理中にカード決済が必要になった場合は、デビットカードやプリペイドカードを使いましょう。
任意整理の対象とした業者に返済する
任意整理の対象にしている業者に返済することも、やってはいけない行為の一つです。
「返済しなくていい」のではなく「返済してはいけない」のです。
任意整理中に返済をしてしまうと、借金額が変動するため返済計画を見直さなければなりません。
その結果、交渉開始が遅れ、手続きが難航する恐れがあります。
間違って任意整理の対象にしている業者に返済してしまわないように、気をつけましょう。
なお、任意整理をすると、借り入れ先からの取り立てがストップします。
そのため、返済をしなくても、借り入れ先から督促される心配はありません。
転職や退職などで収入を減らす
任意整理は、返済可能な収入があることが大前提です。
転職や退職自体が問題にはなりませんが、収入が減る場合は返済計画に影響するため注意が必要です。
場合によっては、任意整理が進められなくなる可能性があります。
転職や退職を考えている場合は、必ず事前に司法書士や弁護士に相談しましょう。
浪費やギャンブルなどで支出を増やす
収入があっても、支出が多ければ返済に充てるお金を捻出できません。
そのため、浪費やギャンブルで支出を増やしてしまうのもNGです。
任意整理する際は、無駄な支出を増やさないように家計をしっかり管理することをおすすめします。
司法書士や弁護士からの連絡を放置する
任意整理では、司法書士や弁護士が代わりに交渉・和解まで一括で行ってくれます。
そのため、頻繁に連絡が来るわけではありません。
司法書士や弁護士から連絡が来るのは、以下のように依頼者本人の意思確認が欠かせない場合です。
- 借り入れ先から要望が出されたため、対応を考える必要があるケース
- 話し合いの最終段階になったため、和解内容の最終確認を求めるケース
重要な連絡を放置すると、任意整理の手続きが停滞してしまいます。
成立しかけている和解が取り消される可能性もあります。
司法書士や弁護士から連絡が来たら、必ず応答するようにしましょう。
任意整理の対象外の債権者にだけ優先弁済する
任意整理では、手続きの対象にする相手を選択できます。
任意整理の対象から外した借り入れ先に返済することは、禁止されません。
ただし、注意したいのは、任意整理をした後に個人再生や自己破産へ移行する場面です。
これらの手続きでは、特定の借り入れ先だけを優先して返済する「偏頗弁済」が問題になります。
たとえば、手続きの対象外にした親族や友人にだけ一括返済し、対象にした借り入れ先には分割で少しずつ返済するようなケースです。
裁判所に偏頗弁済と判定されると、以下のような不利益が生じる恐れがあります。
- 自己破産で、借金の帳消し(免責)を認められない可能性がある
- 個人再生で、先に返済した金額の分だけ返済総額に上乗せされる
将来的に個人再生や自己破産へ移行する可能性も踏まえ、特定の借り入れ先だけを優先して返済することは避けましょう。
\任意整理は司法書士に相談!/
任意整理する前にやってはいけないこと3選
任意整理中だけでなく、司法書士や弁護士に依頼する前の行動が、その後の手続きで不利益を生じさせることもあります。
ここでは、任意整理する前にやってはいけないことを3つ解説します。
任意整理する直前に借り入れやクレジットカードを利用する
任意整理する直前に、借り入れやクレジットカードを利用するのは厳禁です。
「契約どおりに支払う気がないのに借り入れやクレジットカードを利用した」と思われて、借り入れ先からの信用を失います。
その結果、任意整理しても話し合いが難航する恐れがあります。
クレジットカードで購入した商品を転売して換金する
直前にクレジットカードを使うだけでなく、購入した商品を転売で換金するのは、特に問題視されやすい行為です。
換金に使ったクレジットカードが任意整理の対象業者であれば、信頼を失い任意整理が失敗する原因になりかねません。
また、クレジットカード会社は通常、規約で換金行為を禁止しています。
そのため、換金行為が発覚すると、任意整理の対象外にしているクレジットカードも解約されます。
司法書士や弁護士に収入や借金について虚偽申告する
司法書士や弁護士に、収入や借り入れ状況を偽って申告するのもやめましょう。
司法書士や弁護士は、依頼者の家計や収支、全体の負債額などを総合的に判断して返済計画を立てています。
収入や借り入れ額に虚偽の申告があると、効果的な返済計画が作成できません。
そのため、和解した後に返済できなくなり、手続きが失敗する可能性が高くなります。
任意整理を成功させるためには、すべての借り入れ先や収入を正直に申告することが重要です。
\任意整理を検討する/
任意整理で和解した後にやってはいけないこと2選
任意整理をして借り入れ先と和解が成立した後は、新たな返済条件に基づいて支払いを開始します。
ここでは、任意整理で和解が成立した後にやってはいけないことを2つ解説します。
借り入れ先への返済を怠る
任意整理で和解した後にやってはいけないことの一つが、借り入れ先への返済を滞らせることです。
返済を怠ると、和解した条件が効力を失い、任意整理した意味がなくなってしまいます。
日々の家計をしっかりと管理して、返済が滞らないよう計画的に行動することが大切です。
借り入れ先への連絡を怠る
任意整理で和解した後、返済が遅れそうな場合は、必ず事前に業者に連絡を入れましょう。
任意整理で和解している以上、決められた期日までに返済しないと一括返済を求められることもあります。
返済を滞らせないように、収支を管理することが大切です。
返済が難しい場合でも、無断で滞納するのは避けましょう。
返済が遅れそうだとわかった時点で、速やかに業者へ連絡し、支払い予定日を伝えることが大切です。
\無理のない返済プランを相談する/
任意整理中に「やってもいいこと」
ここまでに説明した「やってはいけないこと」以外は、任意整理をしても原則として制限されません。
そのため、日常生活への影響が比較的小さい点は、任意整理のメリットのひとつです。
例えば、以下のようなことは、任意整理しても禁止されません。
- 引っ越し
- 海外への出張や旅行
- 就職や転職(収入が増える場合)
- 任意整理の対象にしなかった借金やローンの返済
- デビットカードやプリペイドカードでの決済
\任意整理で人生は終わらない!/
完済後に新たに借り入れをする際にやってはいけないこと
任意整理中だけでなく、完済した後に再度借り入れをする際にもNGとされる行動があります。
任意整理すると、信用情報に事故情報(ブラックリスト)が掲載されますが、完済してから5年経過すれば削除されます。
削除後は、借り入れやクレジットカード利用が可能になります。
ただし、完済から5年経過後に新たな借り入れをする場合は、いくつかの注意点があります。
完済から5年経過する前に借り入れをする
完済から5年経過する前に新たな借り入れを申し込んでも、審査には通りません。
審査落ちの情報が信用情報に掲載され、新たに借り入れできる時期がさらに遅れてしまいます。
「そろそろ5年経った」と曖昧に自己判断せず、信用情報を取り寄せて、事故情報の削除を確認しましょう。
複数の業者から同時に借りる
事故情報が削除されたからといって、複数の業者に同時に借り入れを申し込むのはNGです。
同時に複数の業者に借り入れを申し込むと、資金難を疑われて、審査に通りにくくなります(いわゆる「申し込みブラック」)。
任意整理をした業者に借り入れを申し込む
すでに一度任意整理の対象にした業者に借り入れを申し込むのも、やってはいけないことのひとつです。
事故情報が削除されても、任意整理の対象にした業者の社内情報には「手続きの記録」が残っています。
そのため、任意整理を行った業者では、審査が通りにくい傾向があります。
新規で借り入れを申し込む際は、任意整理の対象にしなかった業者を選ぶことが重要です。
\デメリットについて詳しく相談する/
任意整理を検討するなら丹誠司法書士法人へ
任意整理で「やってはいけないこと」は、新規の借り入れやクレジットカード利用などに限られます。
日常生活で行うことのほとんどは、任意整理しても制限されないでしょう。
そのため、「やってはいけないこと」があるからといって、任意整理をためらう必要はありません。
借金を整理して生活を立て直したい方は、丹誠司法書士法人にご相談ください。
丹誠司法書士法人では、債務整理に精通した認定司法書士が、無料相談を受け付けています。
「任意整理でやってはいけないことはあるのか」と不安をお持ちの方も、まずはお気軽にお問い合わせください。
\無料相談はこちらから!/