借金の返済が難しくなると「借金を踏み倒したい」と考えるかもしれません。
しかし、借金を踏み倒すのは現実的に困難です。
また、借金を踏み倒そうとして滞納を続けると、延滞金が膨らみ、財産を差し押さえられるリスクも生じます。
借金返済に困ったときは、踏み倒しではなく、債務整理による解決を検討しましょう。
本記事では、借金を踏み倒せる可能性や滞納を続けるリスクを解説します。
また、踏み倒さずに借金問題を解決する方法もお伝えします。
借金を踏み倒したいと考えている方は、ぜひご一読ください。
- 借金を踏み倒せる可能性
- 借金の踏み倒しが難しい理由
- 借金の踏み倒しで生じるリスク
- 踏み倒さずに借金問題を解決する方法(債務整理)
\借金のこと、一緒に考えましょう/
借金の踏み倒しとは?実際に可能?
借金の踏み倒しとは、返済をせずに借り入れ先から逃げ続けることです。
借金の返済に困った場合「借金を踏み倒したい」と考えてしまう方もいるでしょう。
しかし、結論から言うと、借金を踏み倒すのは現実的に困難です。
借金の返済は法律上の義務です。
簡単に逃れられるものではありません。
借金を踏み倒そうとして夜逃げをしたり仕事を辞めたりすると、通常の生活に支障をきたす恐れがあります。
また、遅延損害金の発生や財産の差し押さえなど多くのリスクも生じます。
踏み倒すのではなく、借金返済の問題を適切に解決することが重要です。
\早めの相談で生活再建へ/
借金の踏み倒しが難しい4つの理由
借金を「踏み倒したい」と考える人の中には、返済を続けずに回収を免れようとしたり、消滅時効の成立を狙ったりするケースがあります。
なかでも「消滅時効が完成するまで逃げ切れば、返済しなくて済む」と考える人は少なくありません。
実際には、時効完成前には長い年月がかかるうえ、借り入れ先からの回収手続きによって時効が完成しないこともあります。
ここでは、借金を踏み倒すのが困難である理由を解説します。
引っ越しや夜逃げ・結婚をしても居場所を知られる
借金を踏み倒そうとして、以下のような行動を取る人がいます。
- 引っ越し・夜逃げして居所を変える
- 結婚して苗字や戸籍を変える
しかし、借金滞納が続いた場合、借り入れ先は戸籍や住民票を取得し、居場所の調査が可能です。
そのうえ、住所が判明していなくても、裁判で財産や給料の差し押さえが可能です。
引っ越しや結婚などをしただけでは、借金を踏み倒すことはできません。
借金が時効になるまで5〜10年かかる
借金を長期間滞納し続けていれば、消滅時効を援用(主張)できる可能性があります。
消滅時効とは、一定期間の経過により、「借りたお金を返済する義務が消滅した」と主張できる制度です。
借金が時効により消滅するまでに必要な期間は、以下のとおりです。
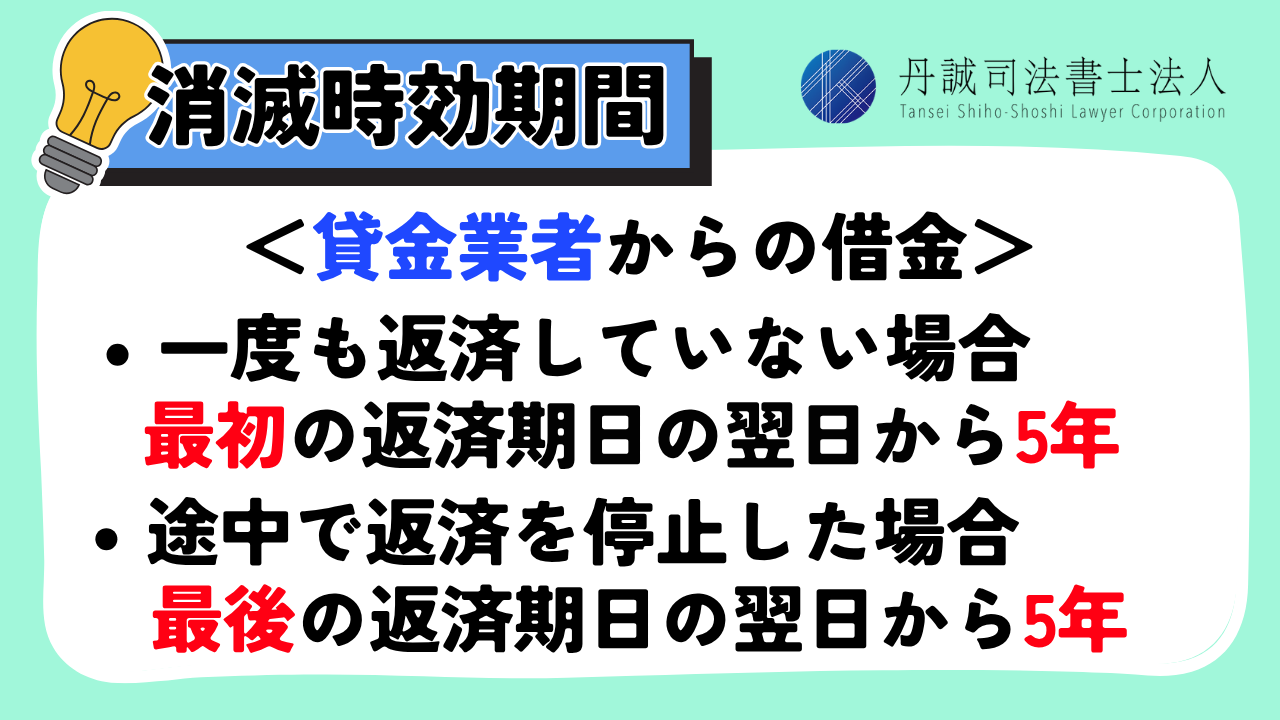
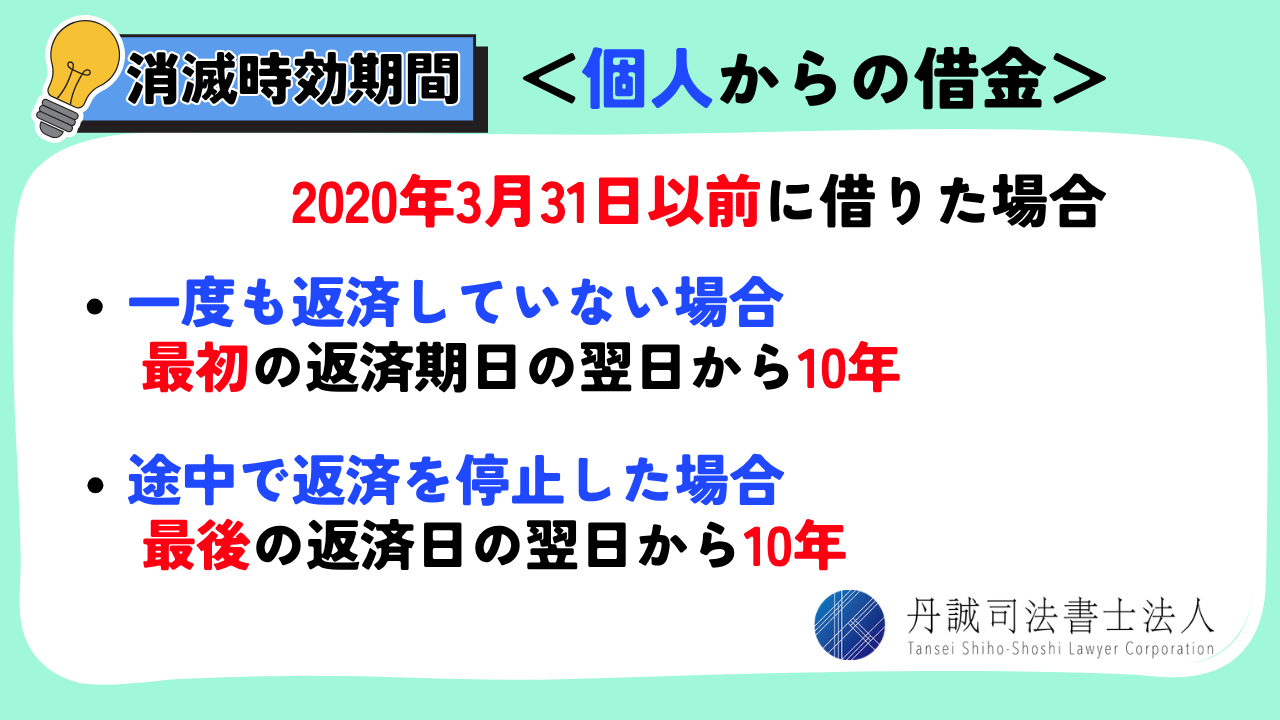
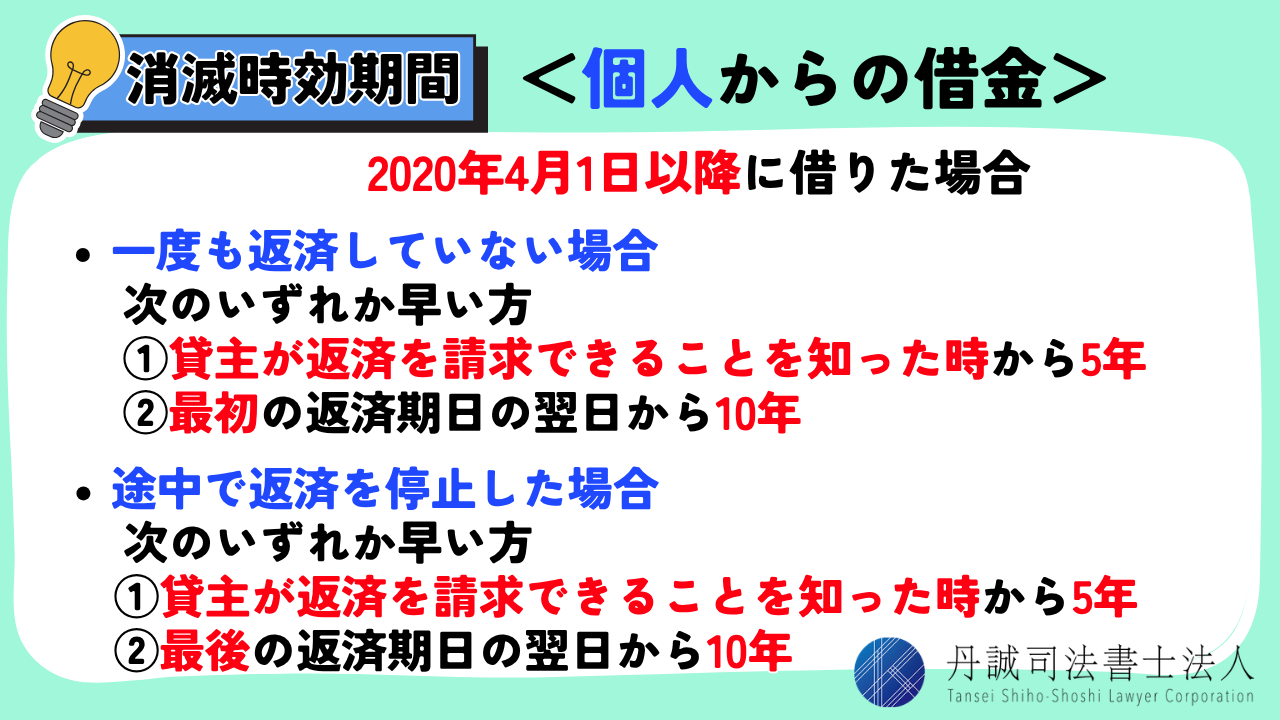
時効が完成するためには、少なくとも5〜10年待たなければいけません。
この間、借り入れ先の督促から逃げ続けるのは、物理的にも精神的にも、大きな負担になります。
時効が更新される場合がある
借り入れ先は、裁判手続きを利用することにより時効を更新(中断)できます。
時効が更新されると、時効期間はリセットされ、さらに5〜10年経過しなければ消滅時効を主張(援用)できません。
具体的には、以下のような場合に時効が更新されます。
- 借り入れ先が申し立てた仮執行宣言付き支払い督促が確定した
- 借り入れ先が申し立てた訴訟の判決が確定した
- 借り入れ先が財産や給料を差し押さえた
- 借り入れ先に返済の猶予や分割払いを申し出た(債務の承認)
5〜10年待つだけでも簡単ではありません。
時効が更新されると、さらに長期間にわたり借り入れ先からの督促に耐え続ける必要があります。
また、時効の更新は複数回行われる可能性があります。
借り入れ先が更新し続ければ、永続的に消滅時効は完成しません。
時効完成前に生活が破綻する可能性がある
借金を踏み倒すには、借り入れ先が借金の回収を諦めるまで逃げ続けなければいけません。
しかし、借り入れ先が返済請求を断念するとは限りません。
そのうえ、時効期間中も遅延損害金(延滞金)が発生し続けるため、借金額はさらに膨らみます。
また、財産や給料の差し押さえを受けるケースもあります。
何十年も逃げ続ける間に、生活が完全に破綻してしまう恐れがあります。
借金を踏み倒すことは、現実的に困難です。
\再スタートの方法を確認する/
借金の踏み倒しで生じる10のリスク

借金を踏み倒すのは、現実的に困難なうえに、滞納を続けると多くのリスクが発生します。
ここでは、滞納を続けることにより発生するリスクを解説します。
遅延損害金(延滞金)が膨れ上がる
借金を滞納すると、通常の金利よりも高い遅延損害金(延滞金)が発生します。
貸金業者からの借金であれば、利率は年20%とされていることが多いです。
借金の滞納を続けると、遅延損害金が膨れ上がり、返済はさらに難しくなります。
信用情報に傷がつく(ブラックリストへの登録)
借金の滞納が続くと、信用情報機関が保有する信用情報に、延滞の事故情報(いわゆるブラックリスト)が掲載されます。
金融機関は信用情報を確認できるため、事故情報が掲載されると、新規の借り入れやクレジットカードの利用は難しくなります。
また、スマートフォンや携帯電話を分割払いで購入することも困難になるでしょう。
事故情報は、借金を完済してから5年経過すると削除されます。
取り立てが厳しくなる
借金を滞納すると、借り入れ先からの取り立てが始まります。
最初はメールや電話などによる連絡ですが、滞納が続けば、取り立ては厳しくなります。
次第に督促の電話が頻繁になり、自宅に督促状が届きます。
取り立てが厳しくなると、平穏に生活することも難しくなるでしょう。
裁判を起こされる
電話や郵便による督促も放置すると、支払い督促や民事訴訟などの裁判手続きを申し立てられるリスクもあります。
裁判所から届いた支払い督促や訴状を放置すると、借り入れ先の主張が認められ、借金返済を命じる判決が確定します。
その結果、借り入れ先は裁判所を通じた強制的な回収手続きを取れるようになります。
財産や給料を差し押さえられる
借金を踏み倒そうとした場合の一番のリスクは、財産や給料の差し押さえです。
支払い督促や訴訟での判決が確定すると、借り入れ先は、裁判所に差し押さえの手続きを申し立てます。
たとえば、以下のような財産が差し押さえられることが多いです。
- 預金
- 給料
- 所有不動産
預金や不動産が差し押さえられると、生活に大きな支障が生じる恐れがあります。
また、給料が差し押さえられると、勤務先に裁判所から差し押さえ命令書が送られます。
そのため、給料が減るだけでなく、勤務先に借金滞納を知られます。
保証人に請求が行く
借金を滞納すると、借り入れ先は保証人や連帯保証人に肩代わりの支払いを請求します。
借金の踏み倒しは、保証人に迷惑をかけることになります。
家族や周囲に借金滞納を知られる
借金の踏み倒しを図ると、家族や周囲に借金滞納を知られるリスクもあります。
たとえば、以下のような場合、家族や周囲に知られる可能性があります。
- 家族や親族などが保証人になっている
- 借り入れ先から自宅に督促状が届いた
- 裁判所から自宅に支払い督促や訴状が届いた
- 給料差し押さえにより、勤務先に裁判所から差し押さえ命令書が送られた
- 家族と一緒に使っていた預金や不動産、自動車などが差し押さえられた
普通の生活を送れない可能性がある
借金を踏み倒すために、住民票を移さずに転居して居所を知られないようにするケースがあります。
しかし、住民票を移さずに引っ越しすると、以下のようなリスクが生じます。
- 住民票や印鑑証明書を取得できず、身分証明が難しくなる
- 国民健康保険が使えなくなる可能性がある
- 運転免許証を更新できないため、失効する
- 子どもの児童手当や生活保護などの公的支援が受けにくくなる
また、差し押さえを回避するために預金口座を使わないようにしたり、仕事を辞めたりすると、生活はさらに厳しくなるでしょう。
精神的な負担が大きくなる
借金を踏み倒すために滞納生活を続けることは、経済的な負担だけではありません。
常に督促を気にしながら生活を送らなければいけないため、精神的な負担も大きくなります。
借金に悩まされて、不眠症やうつ病を患う方も少なくありません。
詐欺罪を疑われる
借金を返済できないからといって、詐欺罪に問われることは、原則としてありません。
ただし、一度も返済せずに踏み倒そうとした場合には、借り入れ先から詐欺罪を疑われる恐れがあります。
\生活破綻のリスクを避けよう!/
踏み倒しをせずに借金問題を解決する方法:債務整理
借金の踏み倒しは現実的に難しいうえ、多くのリスクを発生させます。
借金返済で困っているからといって、踏み倒しを図るのは良い選択とはいえません。
踏み倒すのではなく、債務整理で借金問題を解決することをおすすめします。
債務整理とは、借金問題の解決を目的とした法的手続きの総称です。
具体的には、任意整理・特定調停・個人再生・自己破産の4つの手続きがあります。
ここでは、債務整理の4つの手続きを解説します。
任意整理による解決
任意整理とは、司法書士や弁護士が借り入れ先と交渉して、負担の小さい返済条件への見直しを図る手続きです。
任意整理では、将来利息や遅延損害金(延滞金)のカット、長期分割払いへの変更により、毎月の返済額を減らすことを目指します。
裁判所を通さないため、依頼者への手続き負担が比較的小さいのが特徴です。
債務整理のなかでも、利用者の多い手続きとされています。
また、司法書士や弁護士が交渉窓口となるため、家族や周囲に手続きしていることを知られにくいメリットもあります。
特定調停による解決
特定調停とは、裁判所が選んだ調停委員を間に入れて、借り入れ先と話し合う手続きです。
調停委員が代わりに借り入れ先と交渉してくれるため、司法書士や弁護士に依頼しない方が利用することが多いです。
ただし、自分で書類作成や収集をする必要があります。
また、平日の日中に裁判所へ出頭しなければいけないため、手続きの負担があります。
個人再生による解決
個人再生とは、裁判所に再生計画を認めてもらうことにより、借金を減額したうえで分割払いにする手続きです。
個人再生は、借金元本の大幅な減額も可能です。
しかし、利用条件や手続きが複雑なため、誰でも利用できる制度ではない点にデメリットがあります。
自己破産による解決
自己破産とは、裁判所に免責を認めてもらうことにより、借金全額の帳消しが可能な手続きです。
効果が強力な反面、一定の財産の強制処分や一部の資格・職業の制限など、デメリットも多いです。
そのため、他の債務整理手続きを利用できない場合の最終手段と言えるでしょう。
\債務整理を検討する/
借金の踏み倒しに関するよくある質問
ここでは、借金の踏み倒しに関してよくある質問に回答します。
Q.生活保護を受給すると借金が消える?
A.生活保護を受給することになっても、借金は消えません。
生活保護受給中は、借り入れ先が取り立てを停止してくれることはあります。
ただし、生活保護が終了すれば、再び督促されることになるでしょう。
Q.借用書がない個人からの借金は踏み倒せる?
A.借用書を作成していなくても、借金をした以上、返済する義務があります。
そのため、踏み倒すのは難しいでしょう。
ただし、借用書がない場合には、貸主がお金を返す約束をして、実際にお金を貸し渡したことを証明する必要はあります。
Q.借金を踏み倒すと逮捕される?
A.借金を踏み倒しただけで、逮捕されることはないのが原則です。
借金を支払えなかったとしても、犯罪には当たりません。
ただし、はじめから踏み倒すつもりで借りた場合は、詐欺罪で逮捕される可能性があります。
\借金問題は早めに解決/
借金は踏み倒さずに債務整理で解決しよう!
借金返済に追い詰められると「借金を踏み倒したい」と考えてしまいがちです。
しかし、実際に借金を踏み倒すのは容易ではありません。
借金を滞納し続けると、延滞金の増大や財産・給料の差し押さえなどのリスクが生じ、日常生活に大きな支障をきたす恐れがあります。
借金返済で困っている場合は、踏み倒すのではなく、債務整理で解決しましょう。
ただし、債務整理には、任意整理・特定調停・個人再生・自己破産の4つの手続きがあります。
最適な手続きは人によって異なります。
まずは、丹誠司法書士法人にご相談ください。
債務整理に精通した認定司法書士が、最適な手続きをご提案します。
ご相談は無料です。
お気軽にお問い合わせください。
\無料相談はこちらから!/